字节跳动40亿美元收购沐瞳科技 赚了还是亏了?
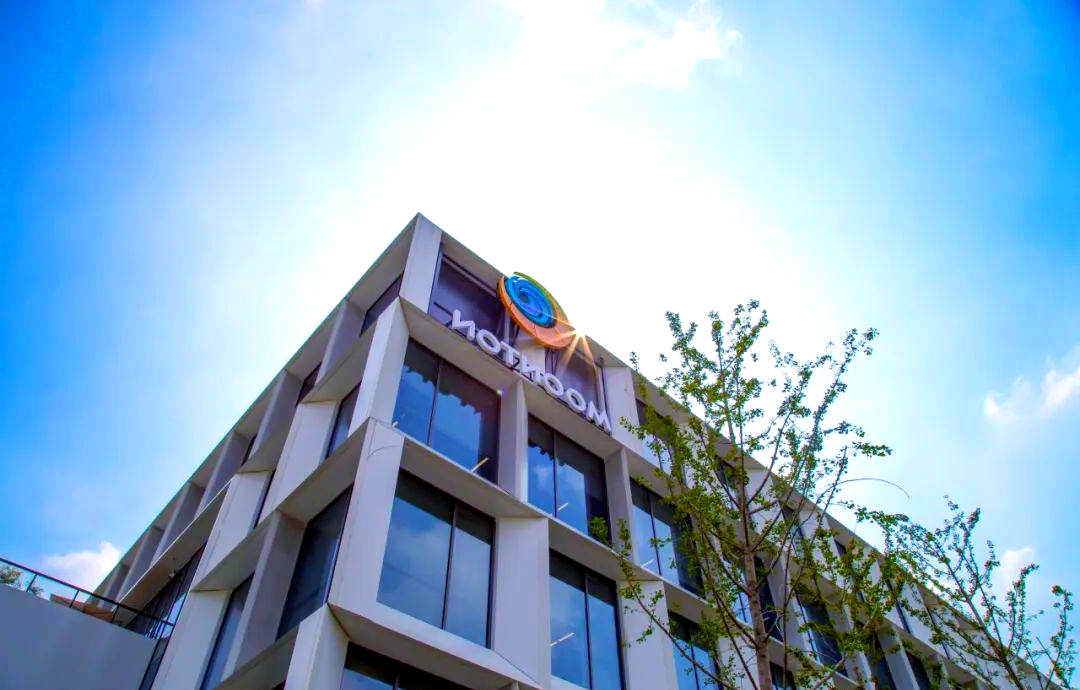
2021年,字节跳动以约40亿美元的价格收购了东南亚游戏公司沐瞳科技(Moonton),这一交易在当时创下了中国游戏公司出海并购的纪录。如今几年过去,围绕这笔交易“赚了还是亏了”的讨论仍未停歇。要回答这个问题,不能只看单一维度的数字,而需要从财务回报、战略价值、行业格局和整合效果等多个角度进行拆解。
一、沐瞳科技的资产底色
沐瞳科技的核心资产是MOBA手游《Mobile Legends: Bang Bang》(简称MLBB)。该游戏在东南亚市场拥有统治级地位,在印尼、菲律宾、马来西亚等国长期位居畅销榜前列,电竞赛事体系也具备一定区域影响力。收购时,MLBB的月活跃用户据说超过1亿,年营收在数亿美元级别,且利润率较高。从标的本身的质量看,沐瞳是一家有稳定现金流、在细分市场有护城河的出海游戏公司。
二、财务视角:回本压力不小
40亿美元的收购价对应的是沐瞳当时约10倍市销率(P/S)甚至更高,这在游戏行业属于偏贵水平。对比同期同类交易,例如腾讯收购SUMO Digital、乐游科技等,沐瞳的溢价明显。
乐观估算,若沐瞳年净利润在1亿至1.5亿美元区间,40亿美元对应约27至40倍市盈率。即便考虑增长,收回成本也需要相当长时间。更关键的是,收购后字节跳动的游戏业务经历了战略收缩:2023年朝夕光年大幅裁员、收缩自研线,沐瞳虽未被出售,但独立运营的色彩加重。这意味着字节对游戏业务的整体预期回报在下降,沐瞳的协同价值未能完全兑现。
三、战略视角:买的是时间和出海桥头堡
字节跳动的算盘从来不只是财务投资。2021年正值其游戏业务高举高打之际,收购沐瞳的核心诉求包括:
- 快速获得出海游戏发行能力和成熟IP,补齐字节在重度游戏上的短板;
- 卡位东南亚市场,沐瞳在当地的用户基础和电竞赛事资源是现成的入口;
- 防御性收购,避免沐瞳落入腾讯等竞争对手手中,巩固字节在海外年轻用户中的影响力。
从防御角度看,这笔交易有一定战略价值。MLBB在东南亚市场的地位短期内难以被撼动,字节至少保住了一个区域级现金牛,同时为旗下TikTok等产品在东南亚的本地化运营提供了协同场景。
四、整合效果:协同有限,估值承压
问题在于,收购后的整合并不顺利。字节游戏业务在2021至2023年间经历了从激进扩张到全面收缩的剧烈转向,沐瞳虽以独立团队形式保留,但原本设想的“流量+重度游戏”协同未能规模化落地。沐瞳的营收高度依赖东南亚单一区域和单一产品,增长天花板明显;而其尝试拓展的新品和欧美市场突破,表现平平。
2022年后全球游戏资产估值回落,同类公司市值大幅缩水。若以当前市场环境重新估值,沐瞳的账面价值大概率低于40亿美元——从这个意义上说,字节在估值高点买入,存在“买贵了”的客观事实。
五、结论:战略不亏,财务偏贵
字节跳动收购沐瞳是一个“战略上不算亏、财务上偏贵”的案例:
- 若只算经济账:以40亿美元的对价和沐瞳的实际盈利能力,收回投资周期长、IRR偏低,在游戏资产估值下行周期中账面浮亏难以避免,财务回报难言理想。
- 若算战略账:沐瞳为字节保留了出海重度游戏的桥头堡,MLBB的持续现金流和东南亚市场卡位具有一定长期价值,且阻止了竞对获取这一资产,防御性意义不可忽视。
因此,“赚了还是亏了”取决于用什么尺子衡量。纯粹以资本回报论,这笔交易更接近“贵买”;但放在字节跳动全球化布局和游戏业务长线试错的框架下,它至少不是一笔可以简单判死刑的败笔。真正决定最终答案的,是沐瞳能否在未来几年推出第二增长曲线,以及字节是否愿意重新加码游戏——目前来看,这两点都充满不确定性。
如若转载,请注明出处:http://www.asbtxn.com/product/45.html
更新时间:2026-10-26 05:11:31